Governo federal define percentuais do chamado “imposto do pecado”, que começa a ser cobrado em fevereiro de 2027 e também atingirá refrigerantes, vinhos, automóveis e apostas.
A cachaça, uma das bebidas mais tradicionais do Brasil, terá alíquota de 20% no Imposto Seletivo (IS), conhecido como “imposto do pecado”, a partir de 2027. O percentual foi estabelecido pelo governo federal na Medida Provisória nº 1.399/2026, publicada na quarta-feira (4), que regulamenta temporariamente a tributação de produtos considerados prejudiciais à saúde ou ao meio ambiente.
A nova cobrança está prevista para começar em 2 de fevereiro de 2027 e também alcançará cervejas, vinhos, refrigerantes, cigarros, veículos, aeronaves, embarcações e determinadas modalidades de apostas.
Entre as bebidas alcoólicas, a tributação será diferente conforme a categoria. Enquanto a cachaça e determinados destilados de cana-de-açúcar terão alíquota de 20%, cervejas de malte serão tributadas em 4,2%. Já uísque, vodca e gin terão percentual de 24%.
O Imposto Seletivo faz parte da Reforma Tributária e substituirá, em grande parte, a tributação atualmente realizada por meio do Imposto sobre Produtos Industrializados (IPI).
Segundo o Ministério da Fazenda, as alíquotas estabelecidas para 2027 buscam preservar a carga tributária atual dos produtos abrangidos, considerando as mudanças nas bases de cálculo. A previsão do governo é arrecadar aproximadamente R$ 41,9 bilhões com o novo imposto no próximo ano.
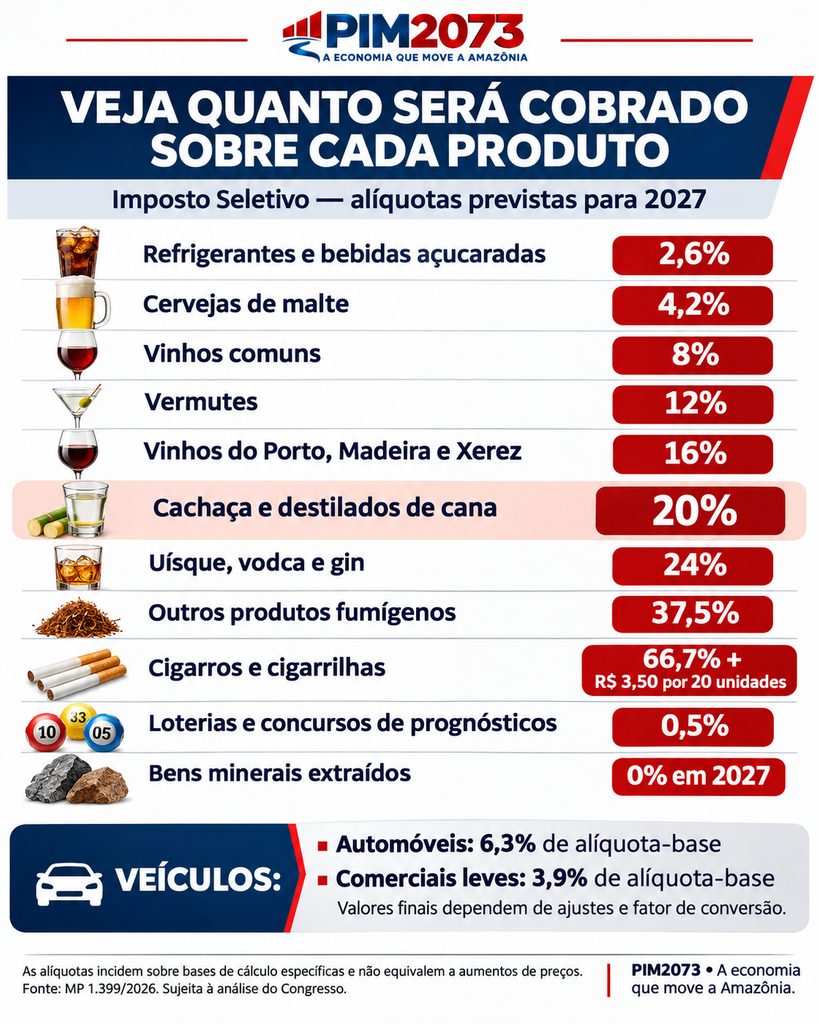
Os percentuais incidem sobre bases de cálculo específicas. Portanto, a aplicação de uma alíquota de 20% sobre a cachaça não significa, necessariamente, que o preço final da bebida aumentará na mesma proporção.
A definição dos preços dependerá da substituição dos tributos atuais, da estrutura de custos e das decisões comerciais de fabricantes e distribuidores.
Pequenos produtores de cachaça terão descontos
A medida provisória prevê tratamento diferenciado para pequenos produtores de bebidas alcoólicas, incluindo os fabricantes de cachaça que atenderem aos critérios estabelecidos.
A redução da alíquota dependerá da quantidade anual de álcool produzido:
- Até 50 mil litros de álcool: redução de 40% na alíquota.
- Acima de 50 mil até 125 mil litros: redução de 20%.
- Acima de 125 mil até 250 mil litros: redução de 10%.
No caso da cachaça, cuja alíquota prevista é de 20%, a aplicação integral desses descontos resultaria em percentuais de 12%, 16% e 18%, respectivamente, conforme o enquadramento do produtor.
O cálculo considera o volume de álcool contido nas bebidas, e não simplesmente a quantidade total de litros comercializados. VEJA
Cigarros terão alíquota de 66,7% e cobrança adicional
Os cigarros estão entre os produtos com maior tributação prevista.
Para os cigarros e cigarrilhas classificados na medida provisória, o governo estabeleceu alíquota de 66,7%, além de uma cobrança específica de R$ 3,50 por conjunto de 20 unidades.
A tributação percentual será aplicada sobre uma base de cálculo reduzida, equivalente a 15% do preço de varejo. O modelo busca preservar a carga tributária existente, mantendo o preço mínimo do maço em R$ 7,50.
Outros produtos fumígenos abrangidos pela legislação terão alíquota de 37,5%. Folha de S.Paulo+1
Automóveis também terão novo cálculo de tributação
O Imposto Seletivo também alcançará o setor automotivo, com regras que consideram características técnicas e ambientais dos veículos.
Para automóveis de passageiros, a medida estabelece alíquota-base de 6,3%. Determinados veículos de transporte de carga, incluindo algumas categorias de picapes, terão percentual inicial de 3,9%.
O valor efetivamente cobrado dependerá de fatores como tipo de motorização, potência, eficiência energética, segurança e reciclabilidade.
Veículos movidos exclusivamente a gasolina terão acréscimo de 6,5 pontos percentuais no cálculo inicial. Para automóveis a diesel, o adicional será de 12 pontos.
Por outro lado, veículos elétricos e determinados híbridos poderão receber reduções.
A medida também prevê alíquota zero para determinadas categorias de veículos destinados a pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, desde que cumpridos os requisitos legais.
Imposto Seletivo poderá afetar planejamento da indústria
A implementação do novo tributo exigirá atenção das empresas industriais, especialmente dos segmentos de bebidas, produtos eletrônicos sujeitos a enquadramentos específicos e veículos.
No Polo Industrial de Manaus (PIM), os efeitos dependerão das características dos produtos fabricados e da aplicação das regras tributárias específicas da Zona Franca de Manaus (ZFM).
A transição também poderá exigir ajustes nos sistemas fiscais, na apuração de tributos e na formação de preços.
Para empresas instaladas na Zona Franca, a avaliação dos impactos deverá considerar os mecanismos legais de preservação dos incentivos e do diferencial competitivo regional.
Por que o imposto começa apenas em fevereiro?
Embora o Imposto Seletivo faça parte do novo sistema tributário previsto para 2027, a cobrança começará somente em 2 de fevereiro.
Isso ocorre em razão da chamada noventena, regra constitucional que exige um intervalo mínimo de 90 dias entre a publicação da norma que institui ou aumenta determinados tributos e o início de sua cobrança.
Para evitar uma interrupção na arrecadação durante janeiro, o governo encaminhou ao Congresso Nacional uma proposta de emenda à Constituição para manter temporariamente a cobrança do IPI sobre os produtos abrangidos.
A medida provisória ainda será analisada pelo Congresso.
As alíquotas definidas são transitórias e valerão para 2027. Até 31 de maio do próximo ano, o governo deverá apresentar um projeto de lei com os percentuais definitivos, previstos para entrar em vigor em janeiro de 2028
Compartilhe