Prazo começa nesta terça-feira (3) e permite que micro e pequenas empresas revejam decisões tributárias para 2027; escolha pode afetar custos, créditos fiscais e competitividade
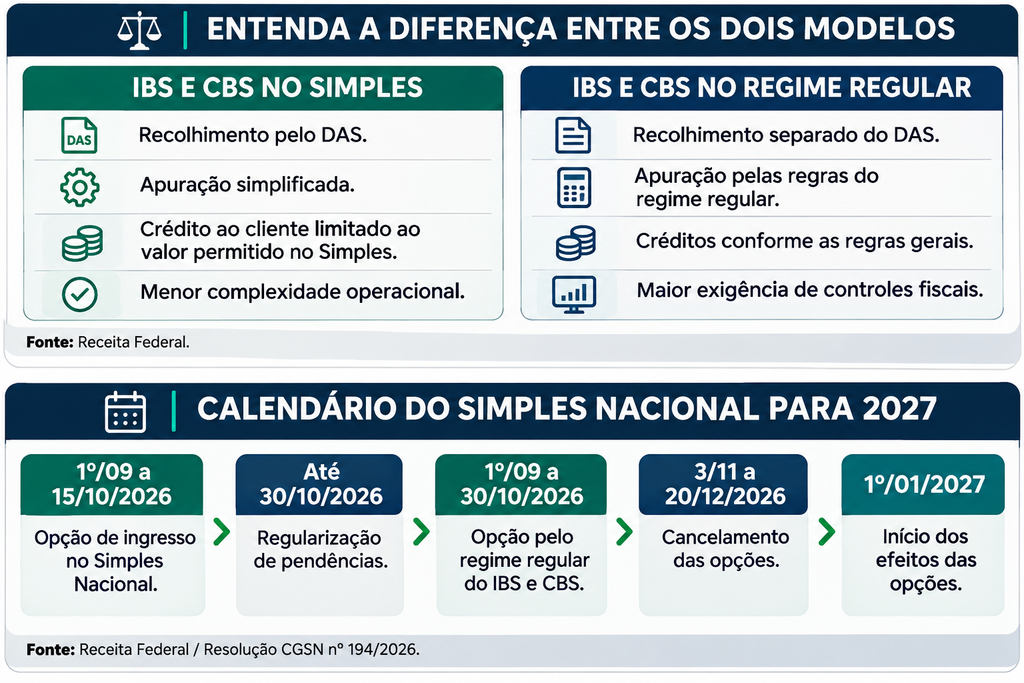
Microempresas e empresas de pequeno porte têm de 3 de novembro a 20 de dezembro de 2026 para cancelar opções tributárias realizadas para o próximo ano. O prazo, que começa nesta terça-feira (3), permite tanto a desistência do pedido de ingresso no Simples Nacional quanto o cancelamento da escolha pelo recolhimento regular do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), criados pela reforma tributária.
As mudanças foram estabelecidas pelo Comitê Gestor do Simples Nacional (CGSN), por meio da Resolução nº 194/2026, e fazem parte da preparação das empresas para a implementação do novo sistema de tributação sobre o consumo.
Segundo a Receita Federal, os procedimentos são distintos e precisam ser avaliados separadamente pelos empresários. As escolhas terão efeitos a partir de 1º de janeiro de 2027. Receita Federal+1
Empresas poderão rever decisões para 2027
A reforma tributária permitirá que empresas enquadradas no Simples Nacional escolham entre duas formas de recolhimento do IBS e da CBS.
Na primeira, os tributos continuarão integrados ao Documento de Arrecadação do Simples Nacional (DAS), mantendo a sistemática simplificada de pagamento.
Na segunda, a empresa permanecerá no Simples Nacional para os demais tributos, mas recolherá IBS e CBS separadamente, pelas regras do regime regular.
Essa segunda alternativa poderá oferecer vantagens relacionadas ao aproveitamento e à transferência de créditos tributários, especialmente para empresas que comercializam produtos ou prestam serviços a outras pessoas jurídicas.
Entretanto, a escolha também poderá exigir adaptações nos controles fiscais, na contabilidade e na gestão financeira.
De acordo com a Federação Nacional das Empresas de Serviços Contábeis (Fenacon), mais de 1 milhão de contribuintes haviam escolhido o regime regular dos novos tributos até o fim de outubro, conforme dados divulgados pela Receita Federal.
Escolha pode afetar competitividade das empresas
A decisão sobre a forma de recolhimento dos novos tributos poderá influenciar diretamente os custos e a competitividade das micro e pequenas empresas brasileiras.
Negócios que vendem principalmente para consumidores finais poderão encontrar vantagens na manutenção do recolhimento simplificado, dependendo de sua estrutura de custos e tributação.
Por outro lado, fornecedores de indústrias, distribuidoras e grandes empresas poderão considerar o regime regular mais interessante, já que seus clientes podem aproveitar créditos tributários nas operações de compra.
No Amazonas, a mudança também merece atenção de pequenos fornecedores que integram a cadeia produtiva do Polo Industrial de Manaus (PIM).
A possibilidade de transferência de créditos de IBS e CBS poderá influenciar negociações comerciais e a formação de preços, especialmente nas relações entre pequenas empresas e grandes indústrias.
A avaliação, entretanto, deve considerar as características de cada empreendimento, evitando decisões baseadas exclusivamente nas alíquotas dos tributos.
Empresas que já estão no Simples não precisam solicitar permanência
A Receita Federal esclarece que as empresas já enquadradas no Simples Nacional, em regra, não precisam apresentar uma nova solicitação para permanecer no regime em 2027.
Da mesma forma, aquelas que não optaram pelo recolhimento regular do IBS e da CBS continuarão utilizando a sistemática simplificada para esses tributos no primeiro semestre do próximo ano.
O prazo de cancelamento aberto nesta terça-feira é destinado às empresas que realizaram alguma das opções previstas no calendário de transição e desejam rever a decisão.
A orientação é que empresários consultem seus profissionais de contabilidade antes de solicitar qualquer alteração, considerando os impactos sobre custos, preços, fluxo de caixa e obrigações fiscais.
Compartilhe